

Vertex AI
谷歌云上的 AI 开发平台,提供多模态大模型、检索增强与智能体工具,适合在谷歌云上构建生产级 AI 应用。
 Monumint
按习惯先找价格,在 monumint.com 的导航里来回翻,没有 Pricing 这一项,手动把地址改成 /pricing 也是 404,页面上唯一的入口是 Book a demo。这个细节基本定下了评估路径:先约一场演示,看智能体怎么接进现有系统,再谈商务条款。个人用户和小团队走到这一步基本就止步了,但对银行、信用社这类本来就要走采购流程的机构来说,先约谈再看系统属于正常节奏。另外这家公司此前叫 OmniAI,官网域名也从 getomni.ai 换到了 monumint.com,搜旧名字仍然能找到早年的演示报道。
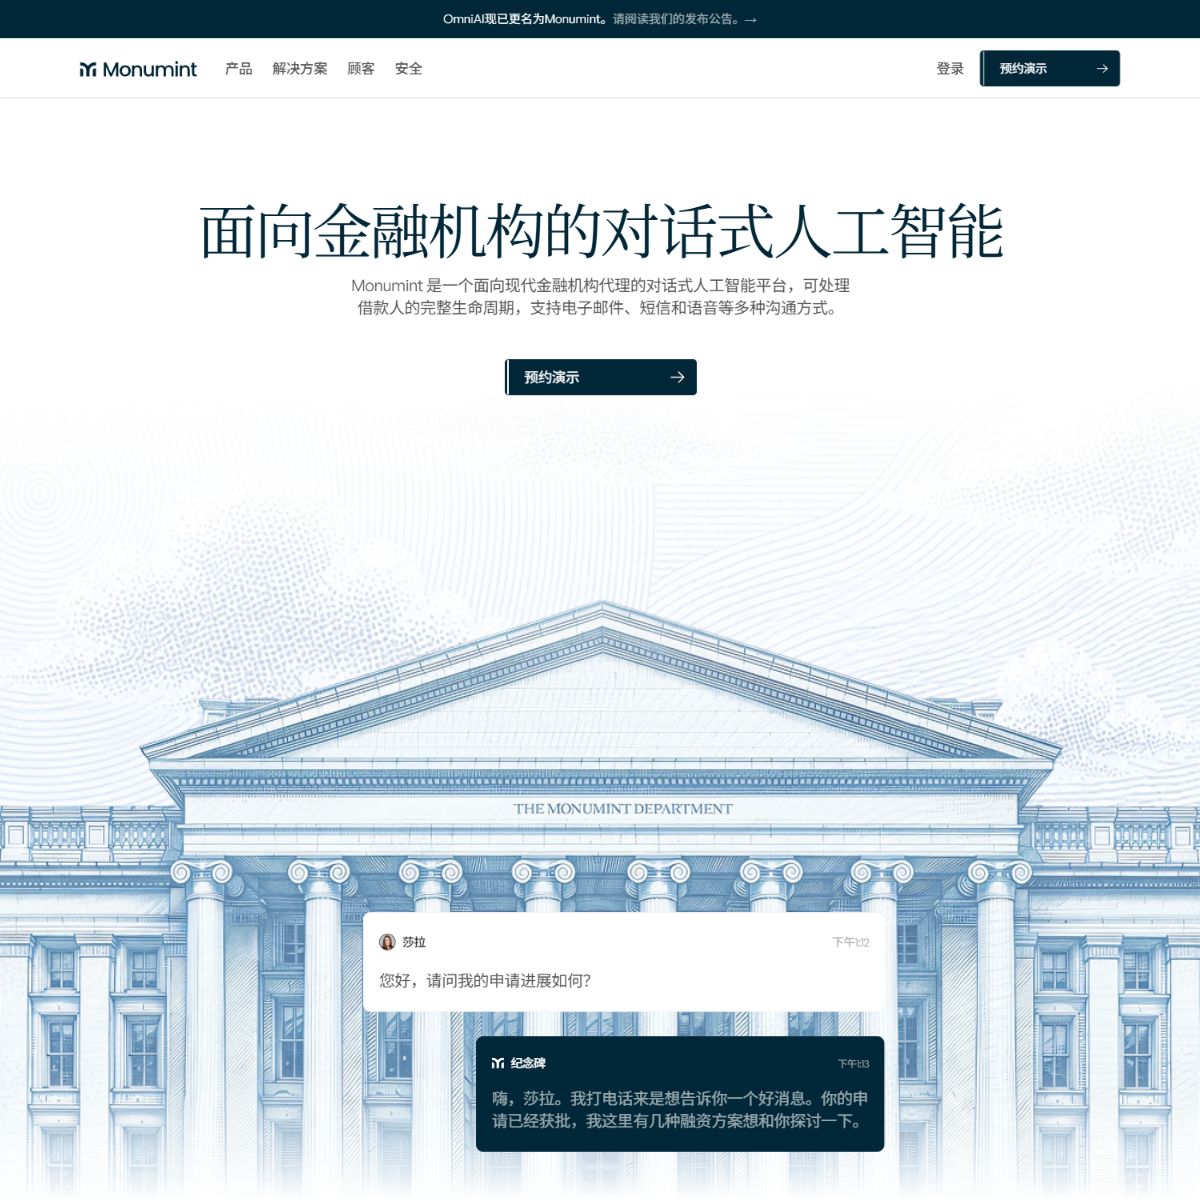
Monumint 是给受监管金融机构用的对话式 AI 平台,智能体负责借款人从进件到贷后的整段沟通。比较少见的是跨渠道上下文不重置,借款人在邮件里说到一半转到短信或语音,下一条消息里 AI 仍然记得前面聊过什么,不用从零问一遍。另一端是能落地干活,智能体直接读写机构在用的 CRM、贷款系统、核心银行、征信数据和文档库,不只是起草一段回复等人点发送。
业务分成四段。账户开立负责接待、资质初筛和身份核验,全天在线;贷款进件做预审、培育线索、端到端收文档,给出的每个承诺都受机构政策约束,到关键节点把客户交给信贷经理;贷后服务答余额、还款和账户问题,整段借款历史跟着对话走,再融资或者困难户这类信号直接路由到对应的人工岗;催收在合规时段内做触达,识别到失业、医疗这类困难信号就带上下文转人工。合规那层是专门做的,包含 TCPA 安全时段、公平借贷措辞评分,以及一键导出的审计证据包。
评估时有两处要留心。底层模型没有公开,官方材料里看不到用了哪家的模型,也找不到独立的第三方评测,技术团队很难在售前判断准确率的天花板在哪。可公开的客户案例数量也有限,官方披露的是几家美国贷款机构,宣称累计处理超过 500 万次客户交互,但没有公开计费方式、服务等级承诺或者部署形态说明,集成工作量得在演示阶段一项项问清楚。官网不提供自助注册,也没有可以自己跑一遍的试用入口,想验证效果只能靠演示和客户访谈。
适用面比较清楚:银行、信用社和助贷机构里管进件、贷后服务和催收的运营团队,以及需要全程留痕的合规岗。Monumint 把跨渠道同一条对话和在核心系统里执行动作这两件事捆在一起,这种组合在通用客服机器人身上很难凑齐。反过来说,如果目标只是把常见问题自动回复掉,或者想找个月付几十美元先试手的工具,这个方向的投入产出并不划算,评估周期和采购门槛都会比想象中长。
官网没有提供可自助注册的免费版,也没有公开的免费试用入口或定价页面,直接访问 /pricing 返回 404,全部评估入口只有预约演示(Book a demo)。是否提供付费试用以官方沟通结果为准,价格可能随官方调整。
官网与公开材料都没有列出档位名称和金额,也不提供在线下单,是典型的销售询价型产品:先预约演示看系统对接能力,再由商务按机构规模、渠道数量、对话量或者坐席规模定制方案。可公开的费用线索很有限,官方未披露底层模型与用量计价方式,第三方工具目录把它标注为无免费档、需联系询价。想横向比价的机构只能直接向销售索取报价单。平台入口挂在 platform.getomni.ai 域名下,版本信息以官网为准。
| 对比维度 | Monumint(本工具) | Sierra | Decagon | Intercom Fin | Blend |
|---|---|---|---|---|---|
| 定位 | 给受监管金融机构用的对话式 AI 平台,智能体跨渠道承接借款人全流程 | 面向企业的对话式 AI 智能体平台,常用于客服与销售场景 | 面向企业的 AI 客服智能体 | 嵌在客服工单系统里的 AI 客服机器人 | 面向银行与贷款机构的数字借贷平台 |
| 核心优势 | 同一条对话在邮件、短信、语音和 WhatsApp 里延续,直接读写 CRM、贷款系统、核心银行与文档库,合规侧带 TCPA 安全时段、公平借贷措辞评分与一键审计证据包 | 对话自然度高,能把业务流程接到企业自有系统里执行动作,零售与互联网行业的落点案例较多 | 强调流程编排与系统集成,把对话落到具体的业务动作上,工程侧可配置程度高 | 与工单、帮助中心打通,上线快,已经在用这套客服系统的团队切换成本低 | 申请、核验、审批的系统能力完整,与银行核心系统和征信数据的对接成熟 |
| 主要短板 | 官网没有定价页也不开放自助注册,评估必须先走演示与销售流程;底层模型未披露,可公开的客户案例数量有限,集成工作量需要逐项确认 | 通用型企业服务定位,缺少面向受监管金融机构的合规组件,比如联系时段控制与话术措辞评分 | 金融垂直的合规要求需要项目自己补,缺少借贷全流程的现成模板与监管侧的留痕能力 | 定位在售前售后咨询,不做贷款进件、催收这类需要往核心系统写回数据的动作 | 以流程系统为主,跨渠道的对话式触达与话术合规评分不是核心能力,仍要靠人工打电话跟进 |
| 价格 | 需联系官方询价,官网未公开档位与金额 | 官网未公开具体价格 | 官网未公开具体价格 | 官网未公开具体价格,以官方为准 | 官网未公开具体价格 |
| 适合谁 | 银行、信用社与助贷机构的进件、贷后服务和催收团队,以及需要合规留痕的审计岗 | 想把客服与销售对话自动化的通用型企业 | 有工程资源、愿意自己搭集成和流程的企业客服团队 | 只想把高频咨询自动化、不涉及业务流程改造的团队 | 想把进件流程系统化、人工跟进占比偏高的贷款机构 |